Εκτός από τη σύρραξη στη Μέση Ανατολή και τις επιπτώσεις της, ακόμη και αν ο καιρός στην Ευρώπη παραμείνει ευνοϊκός, η αγορά φυσικού αερίου πιθανότατα θα βρεθεί αντιμέτωπη με άλλη μία πρόκληση μετά τον χειμώνα: την αναπλήρωση των αποθεμάτων το ερχόμενο καλοκαίρι σε ένα περιβάλλον που χαρακτηρίζεται από περιορισμένη προσφορά και υψηλές τιμές.
Σύμφωνα με αναλύσεις που επικαλείται το πρακτορείο Reuters, το πρόβλημα δεν περιορίζεται στην επάρκεια φυσικού αερίου για τους επόμενους μήνες. Το κρίσιμο ζήτημα είναι πόσο θα μειωθούν τα αποθέματα έως και την άνοιξη και, κυρίως, πόσο θα κοστίσει η επαναπλήρωση των ευρωπαϊκών αποθηκών πριν από τον χειμώνα του 2027.
Η διαταραχή στις παγκόσμιες ροές υγροποιημένου φυσικού αερίου (LNG) εξαιτίας της κρίσης στο Στενό του Χορμούζ έχει ήδη περιορίσει τη διαθεσιμότητα φορτίων, εντείνοντας τον ανταγωνισμό μεταξύ Ευρώπης και Ασίας. Και ενώ η αγορά προσπαθεί να προσαρμοστεί στα νέα δεδομένα, αναλυτές εκτιμούν ότι η πλήρης επιστροφή στις συνθήκες που επικρατούσαν πριν από τη σύγκρουση ενδέχεται να καθυστερήσει έως το 2028.
Ο χειμώνας αρχίζει με μικρότερες ποσότητες στις ευρωπαϊκές αποθήκες
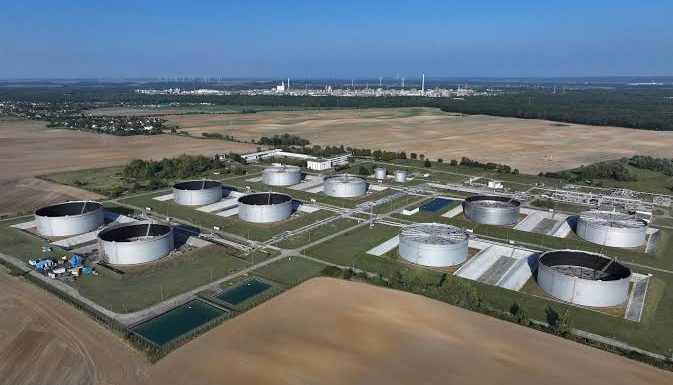
Η πρώτη ένδειξη της πίεσης που αντιμετωπίζει η ευρωπαϊκή αγορά είναι τα επίπεδα αποθήκευσης φυσικού αερίου, καθώς, σύμφωνα με εκτιμήσεις, οι εγκαταστάσεις αποθήκευσης της Ευρώπης θα βρίσκονται στο 75% έως 78% της χωρητικότητάς τους την 1η Νοεμβρίου, ημερομηνία που σηματοδοτεί συνήθως την ολοκλήρωση της περιόδου αναπλήρωσης.
Πρόκειται για επίπεδα περίπου δέκα ποσοστιαίες μονάδες χαμηλότερα από τον μέσο όρο της προηγούμενης πενταετίας, κάτι που αυτομάτως περιορίζει τα διαθέσιμα περιθώρια ασφαλείας εν όψει της χειμερινής περιόδου.
Η κατάσταση έχει επιδεινωθεί από τις διαταραχές στις εξαγωγές LNG από το Κατάρ και τα Ηνωμένα Αραβικά Εμιράτα. Η κρίση στο Στενό του Χορμούζ έχει επηρεάσει ροές που αντιστοιχούν σχεδόν στο 20% των παγκόσμιων εξαγωγών Υγροποιημένου Φυσικού Αερίου, προκαλώντας σημαντική αναστάτωση στην εφοδιαστική αλυσίδα.
Η Ευρώπη, η οποία έχει αυξήσει την εξάρτησή της από το LNG μετά τη δραστική μείωση των ρωσικών προμηθειών μέσω αγωγών, βρίσκεται πλέον σε άμεσο ανταγωνισμό με τις ασιατικές οικονομίες για την εξασφάλιση διαθέσιμων φορτίων. Αυτό σημαίνει ότι ακόμη και μια σχετικά περιορισμένη διαταραχή στην προσφορά μπορεί να προκαλέσει δυσανάλογα μεγάλες αυξήσεις στις τιμές.
Το χειρότερο σενάριο: Αποθέματα ακόμη και στο 10%
Η εξέλιξη της χειμερινής περιόδου θα καθορίσει σε μεγάλο βαθμό την ένταση της επόμενης ενεργειακής δοκιμασίας. Εφόσον επικρατήσουν φυσιολογικές για την εποχή θερμοκρασίες, τα αποθέματα φυσικού αερίου στη Βορειοδυτική Ευρώπη ενδέχεται να περιοριστούν κοντά στο 20% στις αρχές Απριλίου. Ωστόσο, εάν ο χειμώνας αποδειχθεί ψυχρότερος από το αναμενόμενο, τα επίπεδα αποθήκευσης θα μπορούσαν να υποχωρήσουν ακόμη περισσότερο, στο 10% έως 15% της συνολικής χωρητικότητας. Μια τέτοια εξέλιξη δεν συνεπάγεται απαραίτητα άμεση έλλειψη φυσικού αερίου, όμως θα διαμόρφωνε εξαιρετικά δυσμενείς συνθήκες για την επόμενη περίοδο αναπλήρωσης, καθώς οι ευρωπαϊκές εταιρείες θα πρέπει να εξασφαλίσουν πολύ μεγαλύτερες ποσότητες μέσα σε περιορισμένο χρονικό διάστημα.
Αξίζει να σημειωθεί ότι οι αποθήκες καλύπτουν κατά κανόνα το 25% έως 30% της χειμερινής κατανάλωσης φυσικού αερίου στην Ευρωπαϊκή Ένωση. Οι υπόλοιπες ανάγκες εξυπηρετούνται από τις εισαγωγές μέσω αγωγών και τις παραδόσεις LNG, με βασικούς προμηθευτές τη Νορβηγία και τις Ηνωμένες Πολιτείες.
Όσο περισσότερο μειώνονται τα αποθέματα, τόσο μεγαλύτερη γίνεται η ανάγκη για πρόσθετες εισαγωγές. Και όσο περισσότερα φορτία αναζητεί η Ευρώπη, τόσο εντονότερος μπορεί να γίνει ο ανταγωνισμός με την Ασία.
Ο κίνδυνος για TTF πάνω από τα 100 ευρώ
Οι πιέσεις στην προσφορά διαμορφώνουν ένα περιβάλλον στο οποίο οι τιμές του φυσικού αερίου μπορεί να εμφανίσουν νέες έντονες διακυμάνσεις. Αναλυτές δεν αποκλείουν το ενδεχόμενο ο ευρωπαϊκός δείκτης αναφοράς TTF να ξεπεράσει ξανά τα 100 ευρώ ανά μεγαβατώρα, ιδιαίτερα εάν συνδυαστούν χαμηλά αποθέματα, αυξημένη ζήτηση και νέες διαταραχές στις διεθνείς παραδόσεις.
Πρόκειται, πάντως, για σενάριο κινδύνου και όχι για την επικρατέστερη πρόβλεψη σχετικά με την πορεία των τιμών.
Η Rabobank εκτιμά ότι η μέση τιμή του φυσικού αερίου το 2027 θα διαμορφωθεί περίπου στα 45 ευρώ ανά μεγαβατώρα, αναθεωρώντας προς τα πάνω τις προηγούμενες προβλέψεις της κατά περίπου 20 ευρώ. Η σημαντική αυτή αναπροσαρμογή αποτυπώνει το πόσο έχουν μεταβληθεί οι προσδοκίες της αγοράς εξαιτίας της γεωπολιτικής αβεβαιότητας και της περιορισμένης διαθεσιμότητας LNG.
Ακόμη πιο μακροπρόθεσμες είναι οι ανησυχίες που διατυπώνονται από την BNP Paribas. Σύμφωνα με εκτίμηση αναλυτή της τράπεζας που μεταφέρει το πρακτορείο Reuters, η αγορά φυσικού αερίου δεν αναμένεται να επιστρέψει στις προπολεμικές συνθήκες πριν από το 2028. Αυτό σημαίνει ότι ακόμη και μια αποκλιμάκωση της σύγκρουσης στη Μέση Ανατολή δεν θα ήταν αρκετή για να αποκαταστήσει αμέσως την ισορροπία προσφοράς και ζήτησης.
Απαγόρευση του ρωσικού LNG από το 2027
Άλλος ένας παράγοντας που ενδέχεται να αυξήσει τις πιέσεις στην ευρωπαϊκή αγορά είναι η πλήρης από τον Ιανουάριο του 2027 πλήρης απαγόρευση εισαγωγών ρωσικού LNG στην Ευρωπαϊκή Ένωση, καθώς θα περιορίσει περαιτέρω τις διαθέσιμες πηγές εφοδιασμού.
Η Ευρώπη θα πρέπει να καλύψει το κενό μέσα από περισσότερες εισαγωγές LNG από άλλες αγορές και μέσω των υφιστάμενων δικτύων αγωγών. Ωστόσο, η δυνατότητα εξασφάλισης πρόσθετων ποσοτήτων θα εξαρτηθεί από τη διεθνή προσφορά, την παραγωγική δυναμικότητα των εξαγωγικών εγκαταστάσεων και τη ζήτηση από άλλες περιοχές του κόσμου.
Το αποτέλεσμα είναι ότι η ενεργειακή ασφάλεια της Ευρώπης θα εξαρτάται όχι μόνο από τη διαθεσιμότητα φυσικού αερίου, αλλά και από το τίμημα που θα πρέπει να καταβάλει για να το εξασφαλίσει.
Αυξήσεις σε νοικοκυριά και επιχειρήσεις
Οι επιπτώσεις της ενεργειακής αναταραχής δεν μεταφέρονται πάντοτε άμεσα στους λογαριασμούς των καταναλωτών. Σε πολλές ευρωπαϊκές αγορές, οι τιμές λιανικής διαμορφώνονται βάσει συμβολαίων που έχουν συναφθεί σε προηγούμενες περιόδους, με αποτέλεσμα οι αυξήσεις στη χονδρεμπορική αγορά να εμφανίζονται με χρονική καθυστέρηση. Αυτό σημαίνει ότι μέρος των ανατιμήσεων που καταγράφονται μέσα στο 2026 μπορεί να επιβαρύνει τους καταναλωτές το 2027, όταν ανανεωθούν τα σχετικά συμβόλαια προμήθειας.
Για τα νοικοκυριά, ο κίνδυνος αφορά υψηλότερες δαπάνες για θέρμανση και ηλεκτρική ενέργεια, ανάλογα με τα τιμολόγια και τις συνθήκες κάθε εθνικής αγοράς. Για τις επιχειρήσεις, και ιδιαίτερα για τις ενεργοβόρες βιομηχανίες, οι συνέπειες μπορεί να είναι ακόμη σημαντικότερες.
Η Ευρώπη εξακολουθεί να αντιμετωπίζει αισθητά υψηλότερο κόστος φυσικού αερίου σε σύγκριση με τις Ηνωμένες Πολιτείες, γεγονός που επιβαρύνει την ανταγωνιστικότητα της ευρωπαϊκής παραγωγής. Παράλληλα, η άνοδος του κόστους του φυσικού αερίου μπορεί να επηρεάσει και τις χονδρεμπορικές τιμές ηλεκτρικής ενέργειας, καθώς οι μονάδες ηλεκτροπαραγωγής που χρησιμοποιούν το συγκεκριμένο καύσιμο διαδραματίζουν σημαντικό ρόλο στη διαμόρφωση των τιμών σε αρκετές ευρωπαϊκές αγορές.
Για την Ελλάδα, η νέα ενεργειακή κρίση αναδεικνύει τόσο τη σημασία των επενδύσεων σε υποδομές φυσικού αερίου όσο και την έκθεση της εγχώριας αγοράς στις διεθνείς διακυμάνσεις των τιμών.
Η Ρεβυθούσα παραμένει βασική πύλη εισαγωγής LNG, ενώ ο σταθμός της Αλεξανδρούπολης ενισχύει τη δυνατότητα διαφοροποίησης των πηγών εφοδιασμού και δημιουργεί πρόσθετες προοπτικές για τη μεταφορά φυσικού αερίου προς τη Νοτιοανατολική Ευρώπη.
Σύμφωνα με τα στοιχεία του ΔΕΣΦΑ για το πρώτο εξάμηνο του 2026, η Ρεβυθούσα διατήρησε τον πρωταγωνιστικό της ρόλο στις εισαγωγές Υγροποιημένου Φυσικού Ααερίου, ενώ οι ποσότητες που εισήλθαν μέσω της Αλεξανδρούπολης κατέγραψαν σημαντική αύξηση σε ετήσια βάση.
Η ανάπτυξη αυτών των υποδομών προσφέρει μεγαλύτερη ευελιξία στην κάλυψη της εγχώριας ζήτησης και ενισχύει τη γεωστρατηγική θέση της χώρας ως διαμετακομιστικού κόμβου. Ωστόσο, η ύπαρξη περισσότερων σημείων εισαγωγής δεν συνεπάγεται προστασία από τις υψηλές διεθνείς τιμές.
Το βασικό συμπέρασμα των αναλύσεων είναι ότι η ενεργειακή δοκιμασία για την Ευρώπη δεν θα ολοκληρωθεί απαραίτητα με το τέλος της χειμερινής περιόδου, αλλά η άνοιξη και το καλοκαίρι του 2027 ενδέχεται να αποδειχθούν εξίσου κρίσιμα, ανάλογα με το γεωπολιτικό περιβάλλον και τις συνθήκες που θα έχουν διαμορφωθεί τότε.